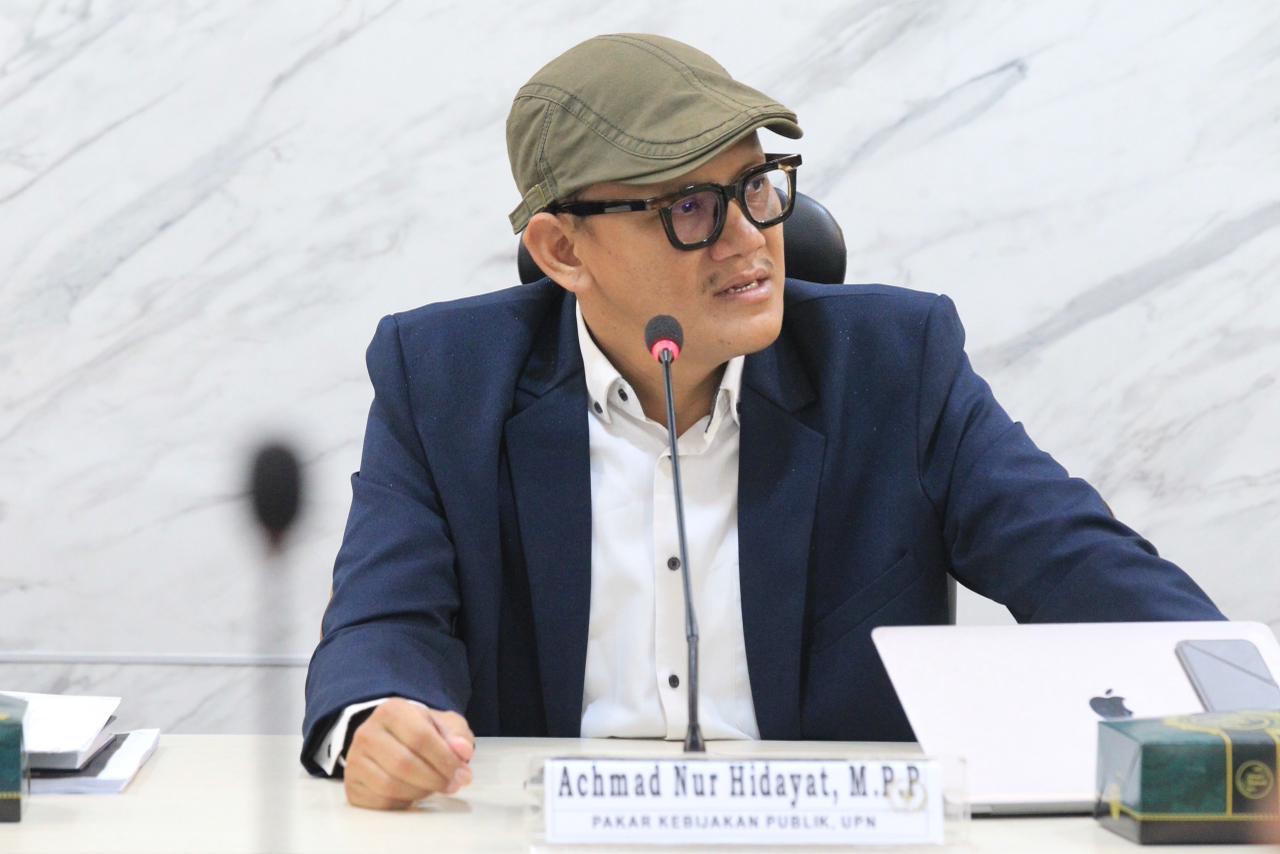
Oleh Achmad Nur Hidayat, Ekonom dan Pakar Kebijakan Publik UPN Veteran Jakarta.
Pada 13 November 2026, Menteri Keuangan Suahasil Nazara meminta dukungan masyarakat untuk membantu pemerintah mengumpulkan penerimaan pajak sebesar Rp514 triliun dalam dua bulan terakhir tahun ini.
Permintaan tersebut terdengar wajar karena pajak memang menjadi sumber utama pembiayaan negara.
Akan tetapi, ada pertanyaan yang lebih mendasar: ketika rakyat diminta mendukung penerimaan negara, apakah pemerintah telah menunjukkan pengorbanan fiskal yang setara?
Pertanyaan itu menjadi relevan ketika sebagian Pajak Penghasilan (PPh) pejabat negara masih ditanggung APBN atau APBD, sementara penerimaan dividen BUMN yang sebelumnya mengalir ke kas negara kini dikelola melalui Danantara.
Persoalannya bukan apakah masyarakat wajib membayar pajak.
Kewajiban itu tidak perlu diperdebatkan.
Persoalannya adalah apakah negara telah membangun sistem perpajakan yang adil, transparan, dan membagi tanggung jawab fiskal secara proporsional.
Keadilan pajak tidak cukup diukur dari kemampuan negara mengumpulkan penerimaan.
Keadilan juga harus tercermin dalam cara negara memperlakukan pembayar pajak, mengelola kekayaan publik, dan menggunakan anggaran untuk membiayai fasilitas aparatur pemerintah.
Berdasarkan laporan APBN KiTa November 2026, penerimaan pajak hingga Oktober mencapai Rp1.796,8 triliun atau 76,2 persen dari target APBN sebesar Rp2.357,7 triliun.
Pemerintah masih membutuhkan Rp514 triliun untuk mencapai proyeksi akhir tahun sebesar Rp2.310,8 triliun.
Angka tersebut merupakan kebutuhan untuk mencapai proyeksi terbaru, bukan keseluruhan selisih terhadap target awal APBN.
Kinerja pajak sebenarnya tumbuh 23,2 persen dibandingkan periode yang sama tahun sebelumnya.
Dengan demikian, kebutuhan Rp514 triliun tidak otomatis membuktikan adanya kegagalan penerimaan.
Akan tetapi, besarnya dana yang harus dikumpulkan dalam waktu singkat memperlihatkan betapa pentingnya kualitas perencanaan dan pengelolaan risiko fiskal.
Dalam teori kebijakan publik, pemerintah tidak hanya bertanggung jawab mencapai target.
Pemerintah juga harus memperhitungkan biaya sosial dan ekonomi dari cara target tersebut dicapai.
Penagihan pajak yang sah tentu harus dilaksanakan.
Namun, apabila upaya mengejar penerimaan berubah menjadi tekanan administratif yang berlebihan, percepatan pembayaran yang tidak proporsional, atau penundaan pengembalian kelebihan pajak, dampaknya dapat meluas ke aktivitas ekonomi.
Badan Pusat Statistik mencatat konsumsi rumah tangga menyumbang 51,97 persen terhadap PDB pada triwulan III 2026, dengan pertumbuhan sebesar 5,04 persen.
Ini artinya, lebih dari separuh kegiatan ekonomi Indonesia masih bergantung pada kemampuan masyarakat membelanjakan penghasilannya.
Apabila rumah tangga dan dunia usaha mengalami tekanan likuiditas pada akhir tahun, konsumsi dan investasi pada awal 2027 berisiko terganggu.
Pemerintah dapat memperoleh penerimaan lebih cepat, tetapi perekonomian berpotensi kehilangan sebagian momentum pertumbuhannya.
Dalam kerangka tax smoothing, kebijakan penerimaan seharusnya dirancang untuk menghindari perubahan beban fiskal yang mendadak dan tidak diperlukan.
Negara perlu menjaga penerimaan tanpa menciptakan gangguan yang justru memperlemah basis pajaknya sendiri.
Kekayaan Negara dan Ketergantungan pada Pajak
Ada persoalan lain yang jarang memperoleh perhatian setara dalam perdebatan perpajakan, yakni bagaimana negara mengoptimalkan sumber penerimaan selain pajak.
Laporan Keuangan Pemerintah Pusat 2025 yang telah diaudit BPK menunjukkan Penerimaan Negara Bukan Pajak (PNBP) turun dari Rp584,38 triliun pada 2024 menjadi Rp541,53 triliun pada 2025.
Penurunannya mencapai Rp42,85 triliun atau 7,33 persen.
Dalam APBN 2026, target PNBP ditetapkan Rp459,2 triliun, lebih rendah Rp54,4 triliun dibandingkan target APBN 2025 sebesar Rp513,6 triliun.
Memang terdapat perkembangan positif.
Hingga Oktober 2026, realisasi PNBP justru mencapai Rp551,8 triliun, melampaui target tahunan dan tumbuh 37 persen dibandingkan periode yang sama tahun sebelumnya.
Akan tetapi, capaian tersebut tidak boleh langsung dianggap sebagai penguatan struktural penerimaan negara.
Sebagian penerimaan berasal dari sumber yang tidak selalu berulang, termasuk lebih dari Rp55 triliun hasil penertiban kawasan hutan.
Surplus Bank Indonesia dan kenaikan harga komoditas juga memberikan kontribusi.
Keberhasilan mengumpulkan PNBP dari sumber luar biasa tentu patut diperhitungkan.
Namun, penerimaan yang bergantung pada penertiban, surplus, atau siklus harga komoditas berbeda dengan pendapatan berulang yang dapat menopang APBN secara berkelanjutan.
Perubahan pengelolaan dividen BUMN memperbesar kebutuhan evaluasi tersebut.
Pada 2024, penerimaan dari kekayaan negara yang dipisahkan mencapai sekitar Rp86,4 triliun.
Sebagian besar penerimaan kategori ini berasal dari dividen BUMN.
Setelah perubahan tata kelola melalui Undang-Undang Nomor 1 Tahun 2025, dividen BUMN dialihkan pengelolaannya kepada Danantara.
Pada 8 Oktober 2026, Menteri Keuangan menyatakan bahwa dividen Danantara tidak diperhitungkan sebagai penerimaan dalam APBN 2026 maupun 2027.
Ini bukan berarti keuntungan BUMN hilang atau kekayaan negara otomatis berkurang.
Dividen tersebut dapat digunakan untuk investasi yang menghasilkan manfaat ekonomi lebih besar dalam jangka panjang.
Akan tetapi, dari perspektif arus kas APBN, perubahan tersebut menciptakan konsekuensi nyata.
Negara tidak lagi dapat mengandalkan aliran dividen BUMN dengan mekanisme yang sama seperti sebelumnya, sementara kebutuhan pembiayaan pelayanan publik tetap berlangsung setiap tahun.
Pemerintah berhak memilih strategi investasi jangka panjang.
Namun, publik juga berhak mengetahui hasil yang diharapkan, biaya kesempatan dari dividen yang tidak masuk APBN, serta kapan dan bagaimana manfaat investasi tersebut kembali kepada masyarakat.
Jika pengalihan dividen meningkatkan nilai aset negara dan menciptakan lapangan kerja, manfaatnya harus dapat diukur.
Jika hasilnya belum memadai, risikonya tidak semestinya ditutup hanya dengan memperbesar tekanan penerimaan pajak.
Di sinilah keadilan fiskal harus melampaui hubungan antara petugas pajak dan wajib pajak.
Pemerintah juga perlu bertanggung jawab atas pengelolaan seluruh sumber kekayaan negara.
Ketika Pajak Pejabat Ditanggung Negara
Perdebatan keadilan menjadi semakin menarik ketika kita melihat perlakuan pajak atas penghasilan pejabat publik.
Peraturan Pemerintah Nomor 80 Tahun 2010 mengatur bahwa PPh Pasal 21 atas gaji dan tunjangan tetap yang menjadi beban APBN atau APBD ditanggung pemerintah.
Ketentuan tersebut mencakup pejabat negara, termasuk presiden, wakil presiden, menteri, anggota lembaga perwakilan, dan kepala daerah sesuai ketentuan jabatan masing-masing.
Fasilitas serupa juga berlaku atas penghasilan tetap tertentu bagi PNS, anggota TNI, Polri, dan pensiunan.
Aturan pelaksanaannya tercermin pula dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Perlu ditegaskan bahwa fasilitas ini bukan pembebasan seluruh kewajiban pajak.
Penghasilan lain di luar komponen yang ditanggung pemerintah tetap mengikuti ketentuan perpajakan yang berlaku.
Secara administratif, kebijakan tersebut mempunyai dasar hukum.
Ada pula alasan untuk menjaga konsistensi penghasilan bersih aparatur negara.
Bahkan, perusahaan swasta tertentu juga menerapkan mekanisme pajak yang ditanggung pemberi kerja.
Namun, persoalan legalitas tidak identik dengan persoalan keadilan.
Ketika PPh atas gaji pejabat dibayarkan melalui anggaran publik, beban ekonominya menjadi bagian dari pengeluaran negara.
Sementara itu, sebagian besar pekerja swasta menerima penghasilan setelah pemotongan pajak, kecuali jika pemberi kerja memberikan fasilitas serupa.
Perbedaan tersebut layak dievaluasi, terutama bagi pejabat tinggi yang memperoleh remunerasi, tunjangan, dan fasilitas jabatan relatif besar.
Tidak adil pula apabila evaluasi dilakukan dengan memperlakukan seluruh aparatur negara sebagai kelompok berpenghasilan tinggi.
Guru, tenaga kesehatan, anggota pelayanan publik, dan aparatur dengan penghasilan terbatas memerlukan perlakuan yang mempertimbangkan kondisi ekonominya.
Oleh karena itu, peninjauan fasilitas PPh seharusnya berangkat dari kemampuan membayar, tingkat jabatan, dan keseluruhan remunerasi, bukan dari penghapusan fasilitas secara seragam.
Masalah terbesarnya justru transparansi.
Berapa total biaya PPh yang ditanggung pemerintah setiap tahun?
Berapa yang dinikmati pejabat tinggi dan berapa yang terkait aparatur dengan penghasilan lebih rendah?
Tanpa data tersebut, publik tidak dapat menilai besarnya manfaat fiskal dari perubahan kebijakan.
Pemerintah pun tidak memiliki dasar yang memadai untuk menyatakan apakah fasilitas itu masih proporsional.
Ini bukan sekadar persoalan nominal penghematan, melainkan kredibilitas kontrak sosial perpajakan.
Masyarakat bersedia membayar pajak karena percaya bahwa setiap orang diperlakukan secara adil dan penerimaan digunakan untuk kepentingan bersama.
Kepercayaan tersebut dapat melemah apabila pengorbanan terus ditekankan kepada pembayar pajak, sementara fasilitas fiskal pejabat tidak memperoleh evaluasi yang terbuka.
Mengembalikan Keadilan ke Dalam APBN
Pemerintah perlu mengubah cara mengevaluasi keberhasilan fiskal.
Kenaikan penerimaan tidak boleh menjadi satu-satunya indikator apabila kualitas belanja dan distribusi bebannya tidak ikut diperiksa.
Kementerian Keuangan perlu mempublikasikan evaluasi terbuka atas selisih proyeksi dan realisasi pajak, termasuk pengaruh asumsi makroekonomi, kepatuhan, administrasi, dan perubahan kegiatan usaha.
DPR melalui fungsi anggaran dan pengawasannya harus memastikan evaluasi penerimaan selalu disertai pemeriksaan efektivitas belanja.
Pengeluaran yang kurang produktif perlu dikaji ulang, tanpa mengurangi perlindungan sosial dan pelayanan dasar yang dibutuhkan masyarakat.
Pemerintah juga perlu menyusun kajian biaya fiskal fasilitas PPh pejabat negara berdasarkan kelompok jabatan dan tingkat penghasilan.
Hasilnya dapat digunakan untuk merancang penyesuaian yang lebih adil, dengan melindungi aparatur berpenghasilan rendah dan menengah.
Pada saat yang sama, pengelolaan dividen BUMN melalui Danantara harus disertai laporan keuangan yang transparan, audit yang kredibel, target hasil investasi, serta mekanisme pertanggungjawaban manfaat ekonomi kepada publik.
Upaya meningkatkan penerimaan pajak tetap penting, khususnya melalui penindakan penghindaran pajak, penguatan pengawasan berbasis risiko, dan perbaikan administrasi.
Namun, kepatuhan harus ditegakkan secara adil dan tidak berubah menjadi tekanan yang menghambat kegiatan produktif.
Keadilan pajak pada akhirnya bukan hanya perkara siapa yang wajib membayar.
Ia juga menyangkut siapa yang memperoleh fasilitas, siapa yang menikmati keuntungan kekayaan negara, dan siapa yang menanggung konsekuensi ketika kebijakan fiskal tidak berjalan sesuai rencana.
Negara boleh meminta masyarakat membantu memenuhi kebutuhan Rp514 triliun.
Akan tetapi, permintaan tersebut akan memiliki legitimasi yang lebih kuat apabila disertai keberanian meninjau fasilitas pejabat, mengevaluasi belanja, dan membuktikan hasil pengelolaan kekayaan negara.
Sebab kepatuhan pajak adalah kewajiban rakyat, sedangkan keadilan dalam memungut dan membelanjakannya adalah kewajiban negara.
Keduanya tidak boleh dipisahkan.