Oleh: Tim Analisis Kinerjaekselen
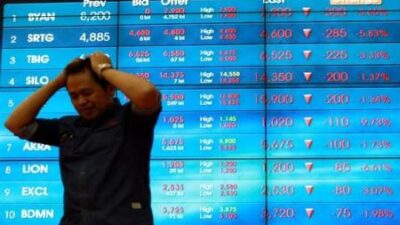
Laju koreksi mendalam yang melanda bursa efek domestik pada perdagangan hari ini menjadi alarm keras bagi arsitektur keuangan nasional. Kejatuhan Indeks Harga Saham Gabungan (IHSG) yang sempat anjlok hingga 5 persen—sebelum akhirnya diredam oleh koridor proteksi Auto Rejection Bawah (ARB)—bukan sekadar fluktuasi angka di papan perdagangan Bursa Efek Indonesia.
Peristiwa ini merupakan refleksi mendalam dari akumulasi tekanan makroekonomi global yang berkelindan dengan isu fundamental transparansi pasar modal di dalam negeri. Dalam perspektif ekonomi-politik, rontoknya indeks menguji sejauh mana ketangguhan (resilience) regulasi domestik dan kepemimpinan ekonomi nasional dalam menavigasi volatilitas tinggi.
Akar pemicu dari guncangan pasar ini bersifat multilateral. Dari sisi eksternal, bursa domestik menghadapi tekanan ganda berupa ketidakpastian kebijakan suku bunga bank sentral global, lonjakan harga komoditas energi, serta fragmentasi geopolitik yang memicu peralihan aset investor ke instrumen yang lebih aman (safe haven).
Namun, pemantik utama yang memperparah aksi jual panik (panic selling) investor justru datang dari faktor internal: ancaman degradasi status pasar modal Indonesia oleh Morgan Stanley Capital International (MSCI). Isu degradasi menjadi status Standalone Market dari yang sebelumnya Emerging Market memicu sentimen negatif luar biasa, lantaran mengindikasikan adanya persepsi penurunan kualitas tata kelola (governance) dan likuiditas pasar di mata lembaga pemeringkat global.
Jika tidak dimitigasi melalui kebijakan taktis yang ekselen, kejatuhan indeks ini akan membawa dampak berantai yang sangat nyata pada sektor riil dan stabilitas moneter nasional. Dampak paling instan adalah tekanan hebat pada nilai tukar rupiah. Capital outflow atau pelarian modal asing dari pasar saham secara masif secara otomatis meningkatkan permintaan terhadap dolar AS, yang berpotensi menyeret nilai tukar rupiah melemah hingga menembus level psikologis baru.
Pelemahan rupiah ini pada gilirannya akan mendongkrak biaya impor bahan baku bagi industri manufaktur, yang berisiko memicu inflasi dari sisi penawaran (cost-push inflation) serta menggerus daya beli masyarakat.
Lebih jauh lagi, krisis di pasar modal ini berpotensi membekukan jalur pendanaan alternatif bagi korporasi. Bursa saham yang lesu membuat emiten kesulitan melakukan ekspansi melalui skema rights issue atau penawaran umum perdana, sehingga mereka terpaksa beralih ke pinjaman perbankan yang biayanya kian mahal akibat tren suku bunga tinggi.
Bagi pemerintah, kontraksi kapitalisasi pasar ini berisiko mengurangi potensi penerimaan negara dari sektor pajak transaksi saham dan dividen Badan Usaha Milik Negara (BUMN), di tengah beban APBN yang harus tetap dialokasikan secara ketat untuk program-program pembangunan prioritas dan penguatan ketahanan pangan.
Langkah taktis otoritas bursa menerapkan pengetatan ARB terbukti efektif sebagai rem darurat untuk membatasi ruang spekulasi dan meredam kepanikan massal para pelaku pasar. Kendati demikian, intervensi teknis semacam ini hanyalah solusi jangka pendek. Tantangan terbesar ke depan bagi Otoritas Jasa Keuangan (OJK) dan manajemen bursa adalah mengembalikan kepercayaan pasar internasional melalui reformasi tata kelola yang struktural dan penegakan hukum yang transparan. Kredibilitas pasar modal Indonesia hanya bisa dipulihkan jika regulator mampu membuktikan bahwa bursa domestik adalah tempat yang aman, likuid, dan memiliki kepastian hukum yang setara dengan standar global.
[Red]