Oleh Achmad Nur Hidayat, Ekonom dan Pakar Kebijakan Publik UPN Veteran Jakarta.
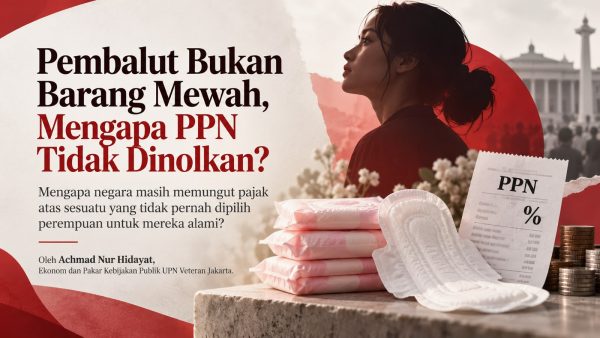
Mengapa negara masih memungut pajak atas sesuatu yang tidak pernah dipilih perempuan untuk mereka alami?
Menstruasi bukan gaya hidup, bukan kemewahan, dan bukan kegiatan konsumsi yang dapat ditunda ketika pendapatan sedang menipis.
Namun, setiap kali perempuan membeli pembalut untuk menjaga kebersihan dan kesehatannya, ada beban Pajak Pertambahan Nilai (PPN) yang ikut masuk dalam harga barang tersebut.
Polemik pajak pembalut yang kembali ramai di media sosial pada akhir Oktober 2026 sesungguhnya memperlihatkan persoalan lebih mendasar daripada sekadar besaran tarif.
Pada 28 Oktober 2026, Direktorat Jenderal Pajak (DJP) melalui Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat, Inge Diana Rismawati, menegaskan bahwa pembalut masih termasuk Barang Kena Pajak dan belum memperoleh fasilitas pembebasan PPN.
Secara hukum, penjelasan tersebut dapat dipahami.
Akan tetapi, kebijakan perpajakan tidak seharusnya berhenti pada pertanyaan apakah suatu pungutan sesuai dengan aturan.
Pertanyaan yang jauh lebih penting adalah apakah aturan tersebut sudah mencerminkan keadilan bagi masyarakat yang menanggung bebannya.
PPN atas pembalut seharusnya dinolkan. Bukan karena negara tidak membutuhkan penerimaan, melainkan karena kebutuhan biologis yang tidak dapat dihindari semestinya tidak diperlakukan sama dengan konsumsi yang bersifat pilihan.
Saat ini, berdasarkan Peraturan Menteri Keuangan Nomor 131 Tahun 2024, barang nonmewah seperti pembalut dikenai tarif PPN nominal 12 persen dengan dasar pengenaan pajak sebesar 11/12 dari harga jual.
Beban efektifnya menjadi 11 persen.
Ini bukan pajak baru pada Oktober 2026 dan bukan pula berarti pemerintah mengategorikan pembalut sebagai barang mewah.
Justru di situlah letak persoalannya.
Pembalut mungkin tidak digolongkan sebagai barang mewah, tetapi belum mendapatkan pengakuan fiskal sebagai kebutuhan dasar yang pantas memperoleh perlindungan khusus.
Ketika Kebutuhan Biologis Dipandang sebagai Konsumsi Biasa
Dalam teori ekonomi publik, keadilan perpajakan tidak cukup diukur dari keseragaman tarif.
Pajak yang sama dapat menghasilkan beban sosial yang berbeda apabila dikenakan kepada masyarakat dengan kemampuan ekonomi dan kebutuhan yang tidak sama.
Bayangkan pemerintah memasang gerbang pembayaran pada jalan yang harus dilalui seseorang setiap bulan, sementara jalan alternatif tidak tersedia.
Tarifnya mungkin terlihat kecil bagi pembuat kebijakan.
Namun, orang yang diwajibkan melewati jalan tersebut tidak memiliki pilihan untuk menghindarinya.
Analogi tersebut membantu menjelaskan karakter konsumsi pembalut.
Permintaannya relatif tidak elastis karena berkaitan dengan kebutuhan biologis yang berulang.
Ketika harganya naik, perempuan tidak bisa begitu saja menghentikan menstruasi.
Yang mungkin terjadi adalah pengurangan frekuensi penggantian pembalut, penggunaan produk yang kurang sesuai, atau pengorbanan pengeluaran lain.
Dengan demikian, beban ekonomi atas pembalut bukan sekadar perkara preferensi konsumen.
Ada kebutuhan kesehatan yang harus dipenuhi, terlepas dari kemampuan membeli.
DJP memang benar ketika menyatakan bahwa PPN pembalut bukan pajak yang secara khusus ditujukan kepada perempuan.
Namun, netralitas dalam rumusan hukum tidak selalu menghasilkan netralitas dalam dampak ekonomi.
Suatu aturan dapat berlaku umum, tetapi konsekuensinya terkonsentrasi pada kelompok masyarakat tertentu.
Dalam hal ini, mereka yang mengalami menstruasi menanggung kebutuhan pengeluaran yang tidak dialami seluruh penduduk.
Persoalan menjadi lebih serius ketika kemampuan ekonomi diperhitungkan.
Perempuan berpendapatan tinggi mungkin tidak merasakan perbedaan berarti antara pembalut seharga Rp30.000 dan Rp33.000.
Bagi pekerja berupah rendah, pelajar dari keluarga miskin, atau ibu yang harus memenuhi kebutuhan beberapa anak perempuan, setiap tambahan pengeluaran memiliki konsekuensi.
Sebagai ilustrasi, apabila pengeluaran pembalut sebelum PPN mencapai Rp40.000 setiap bulan, beban pajak efektif 11 persen setara Rp4.400.
Dalam setahun nilainya Rp52.800.
Angka ini bukan rata-rata konsumsi nasional, melainkan simulasi untuk menunjukkan beban yang terus berulang.
Nominal tersebut barangkali terlihat kecil dalam pembahasan APBN yang mencapai ribuan triliun rupiah.
Namun, ukuran keadilan fiskal tidak boleh hanya mengikuti besarnya angka dalam neraca negara.
Menurut Badan Pusat Statistik, jumlah penduduk miskin Indonesia pada Maret 2026 masih mencapai 22,93 juta jiwa atau 8,07 persen penduduk.
Garis kemiskinan nasional berada pada Rp669.235 per kapita per bulan.
Dalam rumah tangga dengan anggaran sangat terbatas, kebutuhan kecil yang berulang dapat memengaruhi keputusan konsumsi sehari-hari.
Negara tidak seharusnya menganggap ringan suatu pungutan hanya karena nominalnya kecil bagi kelompok masyarakat yang tidak mengalami kesulitan membayarnya.
Biaya Sosial yang Tidak Tercatat dalam Penerimaan Pajak
Perdebatan pembalut juga tidak bisa dipisahkan dari persoalan kemiskinan menstruasi atau period poverty.
Kondisi ini terjadi ketika perempuan dan anak perempuan kesulitan memperoleh produk menstruasi, fasilitas sanitasi, dan informasi kesehatan yang memadai.
Penelitian UNICEF pada 2015 menemukan sekitar satu dari enam anak perempuan yang diteliti di Indonesia pernah tidak masuk sekolah ketika menstruasi.
Salah satu penyebabnya adalah keterbatasan akses pembalut dan toilet yang layak.
Studi tahun 2020 yang diterbitkan Kementerian Pendidikan dengan dukungan UNICEF juga menunjukkan sekitar satu dari tiga sekolah belum memiliki toilet terpisah bagi laki-laki dan perempuan.
Temuan tersebut memang tidak membuktikan bahwa PPN pembalut secara langsung menyebabkan ketidakhadiran siswi di sekolah.
Namun, data itu menunjukkan bahwa pengelolaan menstruasi belum sepenuhnya menjadi kebutuhan yang terjamin dalam sistem pelayanan publik.
Ketika anak perempuan harus mengorbankan hari belajar karena tidak mampu mengelola menstruasi secara aman dan nyaman, persoalannya sudah melampaui urusan pembelian barang.
Ada kehilangan kesempatan pendidikan, gangguan kenyamanan, dan potensi dampak kesehatan yang perlu diperhatikan.
Dalam ekonomi, keadaan ini dapat dipahami melalui biaya sosial yang tidak sepenuhnya tercermin dalam harga pasar.
Pemerintah mungkin menghitung penerimaan PPN dari penjualan pembalut, tetapi manfaat sosial dari meningkatnya akses terhadap produk menstruasi juga harus masuk dalam perhitungan kebijakan.
Pengeluaran untuk menjaga kesehatan menstruasi semestinya dipandang sebagai bagian dari investasi kesehatan masyarakat dan kualitas sumber daya manusia.
Oleh karena itu, pembebasan beban PPN bagi konsumen bukan sekadar konsesi fiskal kepada perempuan.
Kebijakan tersebut merupakan upaya mengurangi hambatan ekonomi dalam memenuhi kebutuhan kesehatan dasar.
Negara Lain Sudah Mengubah Cara Pandang
Indonesia tidak perlu memulai perdebatan ini dari nol.
Sejumlah negara telah lebih dahulu mengubah perlakuan pajak terhadap produk menstruasi.
Inggris memberlakukan PPN dengan tarif nol persen atas produk sanitasi menstruasi sejak 1 Januari 2021.
Kebijakan tersebut menjadi bagian dari upaya meningkatkan keterjangkauan produk menstruasi dan mengurangi kemiskinan menstruasi.
India mengambil langkah serupa dengan membebaskan pembalut dari Goods and Services Tax (GST) sejak Juli 2018.
Sebelumnya, produk tersebut dikenai tarif GST sebesar 12 persen.
Pengalaman negara-negara tersebut memperlihatkan bahwa kebutuhan menstruasi dapat memperoleh perlakuan khusus tanpa harus menghapus sistem pajak konsumsi secara keseluruhan.
Bahkan, penelitian Alisa Frey dan Justus Haucap yang diterbitkan dalam International Tax and Public Finance pada 2024 menunjukkan bahwa penurunan PPN produk menstruasi di Jerman diteruskan sepenuhnya kepada konsumen melalui penurunan harga dalam pasar yang mereka teliti.
Namun, pengalaman internasional juga memberikan pelajaran penting.
Menghapus pajak tidak otomatis menjamin penurunan harga dalam semua kondisi pasar.
Struktur produksi, persaingan antarmerek, perilaku distributor, dan pengaturan pajak masukan ikut menentukan manfaat akhir yang diterima konsumen.
Ini artinya, pemerintah tidak cukup hanya mengumumkan pembalut bebas PPN.
Pemerintah harus memastikan pengurangan beban pajak benar-benar diteruskan menjadi harga yang lebih terjangkau.
Tanpa pengawasan, manfaat kebijakan berpotensi tertahan pada produsen atau pedagang melalui peningkatan margin keuntungan.
Mengubah Kebijakan Tanpa Mengabaikan APBN
Keberatan yang mungkin muncul adalah berkurangnya penerimaan negara.
Dalam situasi kebutuhan pembiayaan pembangunan yang besar, setiap fasilitas pajak tentu mempunyai konsekuensi fiskal.
Argumen tersebut sah untuk dipertimbangkan.
Namun, pemerintah tidak boleh menggunakan kebutuhan penerimaan sebagai alasan untuk menolak evaluasi kebijakan sebelum menghitung manfaat dan biayanya.
Besarnya potensi penerimaan PPN khusus dari pembalut perlu dihitung melalui data transaksi industri, impor, dan distribusi.
Tanpa data tersebut, tidak tepat menyimpulkan bahwa dampaknya terhadap APBN pasti sangat kecil atau sebaliknya sangat besar.
Yang harus dibandingkan bukan hanya penerimaan pajak yang hilang, melainkan juga manfaat sosial yang dihasilkan, terutama bagi kelompok berpendapatan rendah.
Indonesia sebenarnya telah mengenal fasilitas PPN bagi barang dan jasa tertentu yang dianggap strategis.
Peraturan Pemerintah Nomor 49 Tahun 2022 mengatur pembebasan maupun fasilitas PPN tidak dipungut bagi kelompok barang dan jasa tertentu, termasuk sejumlah kebutuhan pokok dan layanan esensial.
Mengapa produk sanitasi menstruasi tidak mulai dipertimbangkan sebagai kebutuhan kesehatan dasar yang memperoleh perlakuan serupa?
Pemerintah memiliki ruang kebijakan untuk meninjau kembali kategori barang strategis.
Namun, desain teknisnya harus dipersiapkan dengan cermat.
Dalam sistem PPN Indonesia, fasilitas dibebaskan dari PPN dan PPN tidak dipungut mempunyai konsekuensi berbeda.
Berdasarkan Pasal 16B Undang-Undang PPN sebagaimana diubah melalui Undang-Undang Nomor 7 Tahun 2021, pajak masukan pada penyerahan yang dibebaskan tidak dapat dikreditkan, sementara pada penyerahan yang PPN-nya tidak dipungut dapat dikreditkan.
Perbedaan tersebut penting.
Pembebasan yang tidak dirancang secara tepat bisa membuat pajak masukan menjadi biaya produksi dan sebagian manfaatnya tidak sampai kepada konsumen.
Oleh karena itu, pemerintah perlu mengkaji fasilitas PPN tidak dipungut untuk produk sanitasi menstruasi esensial melalui perubahan regulasi yang sesuai.
Untuk menerapkan tarif nol persen secara eksplisit pada penyerahan dalam negeri, pemerintah bersama DPR perlu menyiapkan perubahan Undang-Undang PPN, sebab ketentuan tarif nol persen saat ini pada dasarnya diperuntukkan bagi ekspor.
Sasaran akhirnya harus jelas, yakni tidak ada PPN yang dibebankan kepada konsumen atas pembalut dan produk menstruasi esensial.
Kementerian Keuangan perlu bekerja bersama Kementerian Kesehatan, Kementerian Perindustrian, serta Badan Pusat Statistik untuk menghitung nilai pasar, dampak fiskal, dan perubahan harga yang diharapkan.
Definisi produknya harus tegas agar fasilitas tidak melebar menjadi subsidi pajak bagi barang perawatan atau kosmetik yang tidak berkaitan langsung dengan kebutuhan menstruasi.
Kebijakan tersebut juga harus disertai pemantauan harga oleh pemerintah dan pengawasan persaingan usaha agar pengurangan pajak tidak berubah menjadi keuntungan tambahan yang tidak semestinya bagi pelaku pasar.
Bagi anak perempuan dari keluarga miskin, penghapusan PPN sebaiknya dilengkapi penyediaan pembalut gratis di sekolah dan fasilitas kesehatan tertentu, berikut toilet yang layak, air bersih, dan edukasi menstruasi.
Kombinasi inilah yang membuat reformasi pajak benar-benar menghasilkan manfaat publik, bukan sekadar perubahan angka tarif.
Pada akhirnya, negara perlu mengubah cara memandang pembalut dalam kebijakan fiskal.
Produk ini bukan aksesori konsumsi yang kebutuhannya ditentukan oleh selera pasar, melainkan sarana menjaga kesehatan, kebersihan, dan martabat perempuan.
Indonesia dapat terus memperkuat penerimaan perpajakan melalui perluasan kepatuhan, perbaikan administrasi, dan pengawasan terhadap praktik penghindaran pajak.
Namun, optimalisasi penerimaan harus berjalan bersama perlindungan terhadap kebutuhan dasar masyarakat.
Pemerintah dan DPR seharusnya menjadikan polemik ini sebagai momentum untuk menetapkan arah kebijakan PPN nol bagi pembalut, dengan tahapan regulasi yang sah, perhitungan fiskal yang transparan, serta jaminan bahwa manfaatnya benar-benar diterima masyarakat.
Ukuran keberhasilan pajak bukan hanya seberapa banyak uang yang berhasil dikumpulkan negara, melainkan juga seberapa adil negara menentukan kebutuhan mana yang pantas dipajaki.
Jika negara mampu memberikan berbagai insentif fiskal untuk mendorong investasi dan kegiatan ekonomi strategis, sudah sepatutnya negara juga mampu memberikan perlindungan fiskal bagi kebutuhan biologis yang tidak dapat dihindari.
Menstruasi bukan pilihan.
Memenuhi kebutuhannya adalah keharusan.
Memungut pajak atasnya merupakan pilihan kebijakan.
Dan pilihan kebijakan itu seharusnya diubah.